Autor článku: Patrik Tokár | váš realitný maklér pre Humenné a východné Slovensko. Odborné poradenstvo pri predaji a kúpe nehnuteľností dopĺňa v mojom tíme certifikovaná odborníčka (NBS) Lenka Tokárová, ktorá zabezpečuje komplexné financovanie a poistenie podľa aktuálnych podmienok trhu.
Čo je inflácia v praxi?
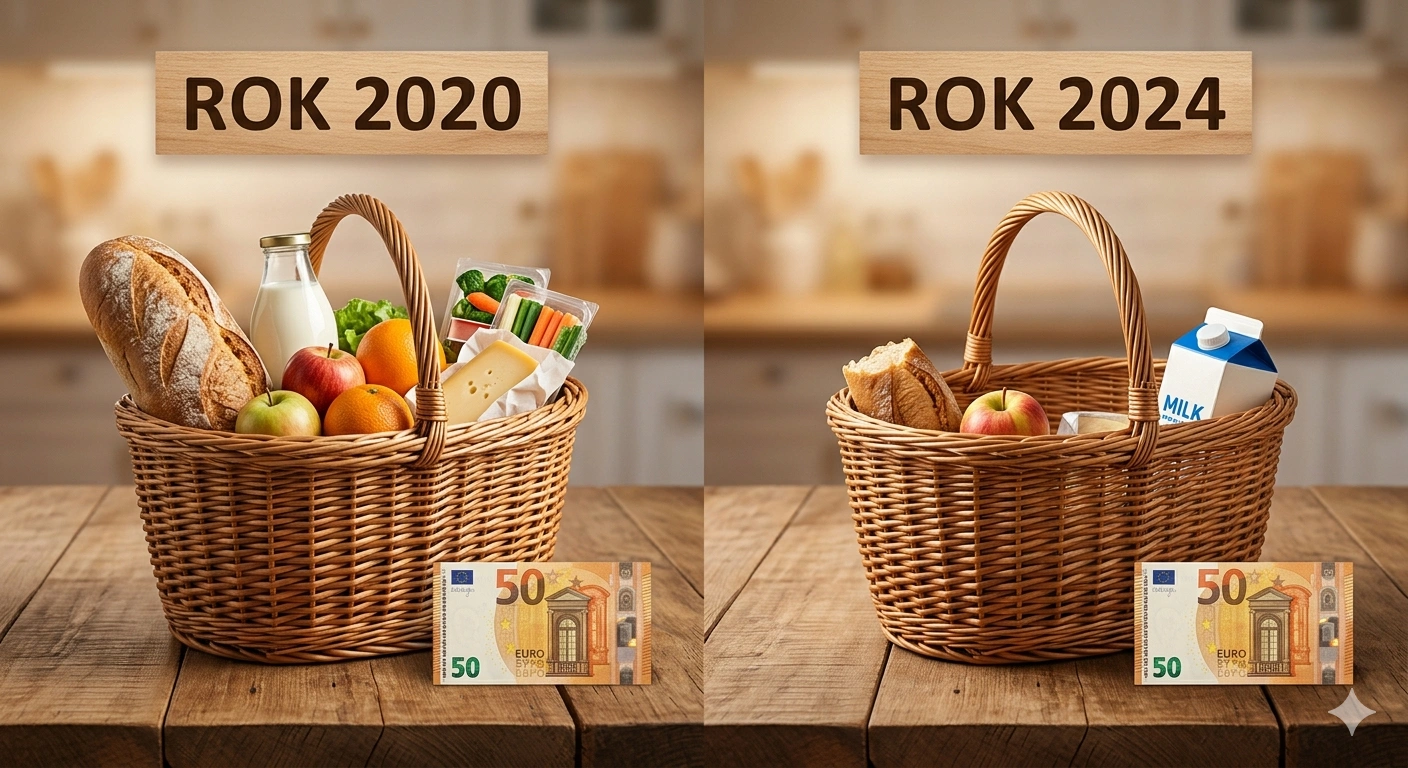
Inflácia je všeobecný rast cien tovarov a služieb, ktorý znižuje hodnotu peňazí. V praxi to znamená, že za rovnakú sumu si dnes kúpiš menej než pred pár rokmi. Nejde len o zdraženie jednej položky, napríklad potravín alebo pohonných hmôt. Ide o stav, keď rastie cenová hladina väčšiny produktov a služieb v ekonomike.
Klienti sa ma často pýtajú, prečo majú pocit, že peniaze „miznú rýchlejšie“. Práve inflácia je dôvod, prečo sa úspory bez rozumného investovania postupne znehodnocujú.
Prečo inflácia vzniká?
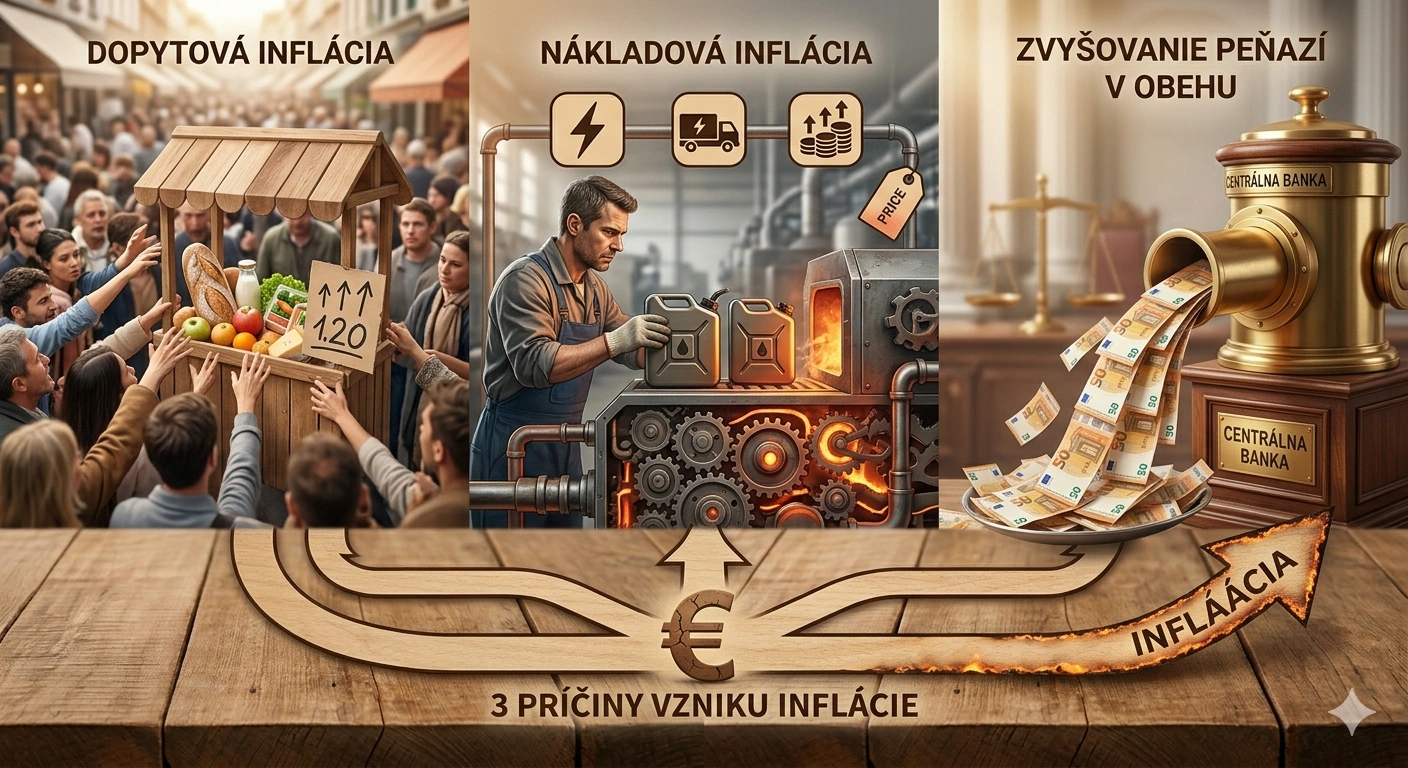
Inflácia vzniká najčastejšie z troch hlavných dôvodov. Prvým je dopytová inflácia, keď ľudia nakupujú viac, než firmy dokážu vyrobiť, a ceny prirodzene rastú. Druhým dôvodom je nákladová inflácia, ktorá vzniká pri zdražovaní energií, dopravy alebo miezd. Firmy tieto náklady premietajú do cien svojich produktov. Tretím faktorom je zvyšovanie množstva peňazí v obehu, keď centrálne banky uvoľňujú viac financií do ekonomiky. Výsledkom je pokles hodnoty meny a rast cien.
Pre koho je inflácia problém a komu môže pomôcť?
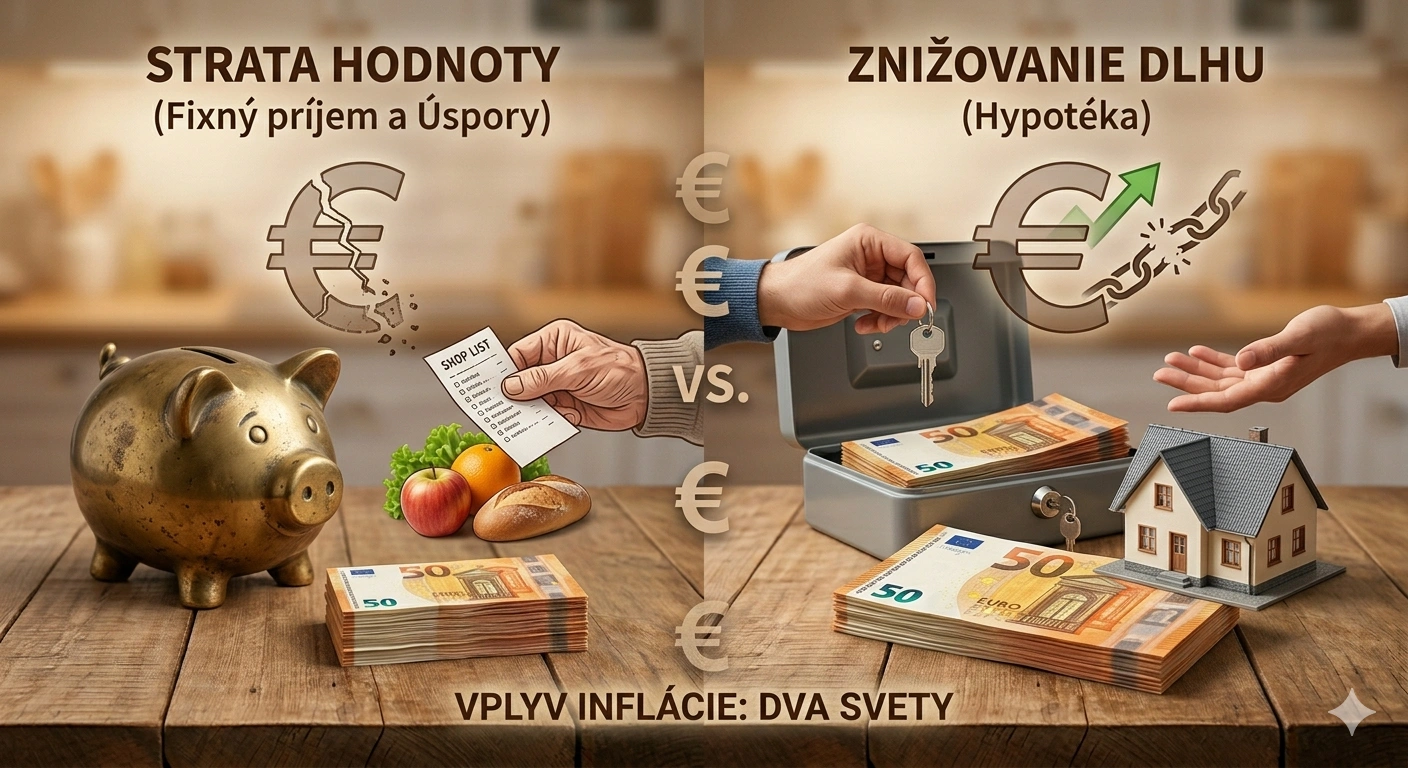
Inflácia najviac zasahuje sporiteľov a ľudí s fixnými príjmami. Ak má niekto na účte 10 000 € a inflácia dosiahne 10 %, reálna hodnota týchto peňazí môže o rok predstavovať približne 9 000 €. Dôchodcovia alebo zamestnanci, ktorým nerastie príjem rovnakým tempom ako ceny, reálne strácajú časť svojej životnej úrovne.
Naopak, inflácia môže pomôcť dlžníkom. Pri hypotéke s fixnou splátkou sa reálna hodnota dlhu postupne znižuje. Splátka síce zostáva rovnaká, ale v pomere k rastúcim príjmom ju ľudia zvládajú jednoduchšie než v minulosti.
Ako inflácia ovplyvňuje nehnuteľnosti?
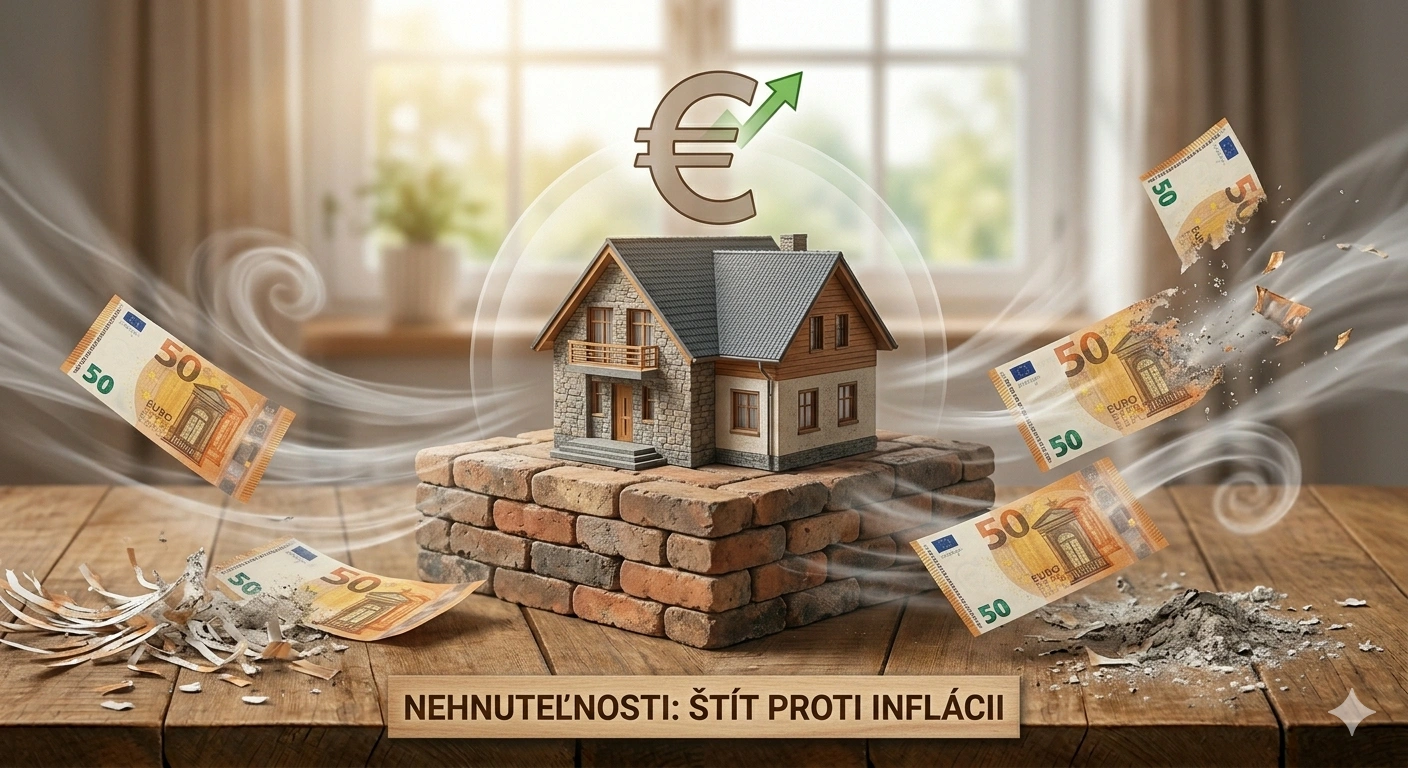
Nehnuteľnostipatria medzi reálne aktíva, ktoré si dlhodobo dokážu udržať hodnotu aj počas rastu cien. Na rozdiel od hotovosti ide o majetok, ktorý neznehodnotí samotná inflácia. Hodnota nehnuteľností má tendenciu kopírovať alebo prekonávať rast cien v ekonomike. Pri prenájme je navyše možné nájomné upravovať podľa inflácie (tzv. inflačná doložka), čím si majiteľ chráni svoj výnos. Z praxe v Michalovciach vidím, že klienti často riešia, či čakať alebo konať.
Moja kolegyňa Lenka Tokárová upozorňuje, že vyššia inflácia zvyčajne prináša aj rast úrokových sadzieb hypoték, preto pri kúpe rozhoduje nielen cena nehnuteľnosti, ale aj cena peňazí, za ktoré ju financujete.
👉 Chcete ochrániť svoje úspory pred infláciou investíciou do nehnuteľnosti? Pozrite si naše aktuálne ponuky alebo ma kontaktujte pre nezáväznú konzultáciu.
FAQ – Najčastejšie kladené otázky
Čo je to inflácia v praxi a aký má dopad na hodnotu peňazí a úspor?
Inflácia predstavuje všeobecný rast cien tovarov a služieb v ekonomike, ktorý priamo znižuje kúpnu silu a hodnotu peňazí. V praxi to znamená, že za rovnakú finančnú sumu si po roku dokážete kúpiť menej vecí, čo spôsobuje postupné znehodnocovanie bežných úspor uložených bez zhodnocovania.
Aké sú hlavné príčiny vzniku inflácie v hospodárstve?
Inflácia vzniká najmä v dôsledku dopytovej inflácie (keď dopyt prevyšuje ponuku tovarov), nákladovej inflácie (spôsobenej rastom cien energií, surovín či miezd) a taktiež zvyšovaním objemu peňazí v obehu, ktoré emitujú centrálne banky, čo vedie k poklesu reálnej hodnoty meny.
Prečo inflácia najviac poškodzuje sporiteľov a naopak, komu môže pomôcť?
Inflácia najvýraznejšie zasahuje ľudí, ktorí držia peniaze na bežných účtoch alebo disponujú fixnými príjmami, pretože ich reálna kúpna sila klesá. Naopak, pomáha dlžníkom, napríklad ľuďom s hypotékou, pretože reálna hodnota dlhu pri rastúcich cenách a mzdách postupne klesá, hoci samotná nominálna splátka zostáva rovnaká.
Prečo sa nehnuteľnosti považujú za účinnú ochranu pred znehodnotením peňazí v dôsledku inflácie?
Nehnuteľnosti patria medzi reálne hmatateľné aktíva, ktorých trhová hodnota dlhodobo kopíruje alebo prekonáva rast cien v ekonomike. Pri prenájme navyše majitelia často využívajú tzv. inflačné doložky, vďaka ktorým môžu výšku nájomného priebežne prispôsobovať aktuálnej miere inflácie a chrániť tak svoj výnos.
Som Patrik Tokár certifikovaný realitný maklér NARKS a člen Realitnej únie Slovenskej republiky, zakladateľ realitnej kancelárie AGIA reality a váš maklér pre Michalovce a východné Slovensko. Špecializujem sa na strategický predaj nehnuteľností, výkup spoluvlastníckych podielov a riešenie komplikovaných právnych stavov vrátane exekúcií. Mojím cieľom je sémanticky presná prezentácia faktov a bezpečnosť transakcií garantovaná advokátom. Komplexný servis dopĺňam v spolupráci s certifikovanou finančnou odborníčkou Lenkou Tokárovou (NBS), aby ste pod jednou strechou vyriešili predaj, vyporiadanie dlhov aj nové financovanie.