Certifikovaný realitný maklér NARKS a člen Realitnej únie SR pre Michalovce a východné Slovensko, Patrik Tokár, je autorom tohto článku. Bezpečnosť transakcie pri predaji nehnuteľnosti garantujem v spolupráci s advokátom, financovanie rieši certifikovaná odborníčka (NBS) Lenka Tokárová.
Aktualizované: 26. 10. 2026
Čo je notárska úschova a prečo ju využiť pri kúpe nehnuteľnosti?
Notárska úschova je proces, pri ktorom kupujúci zloží peniaze na osobitný účet notára. Notár vystupuje ako nezávislý a nestranný garant. Peniaze drží bezpečne a uvoľní ich predávajúcemu až po splnení presne dohodnutých podmienok, napríklad po predložení listu vlastníctva, kde je už kupujúci zapísaný ako majiteľ.
Týmto spôsobom sa minimalizuje riziko pre obe strany: kupujúci nemusí mať strach, že zaplatí a nehnuteľnosť nedostane, a predávajúci má istotu, že peniaze sú pripravené k vyplatení.
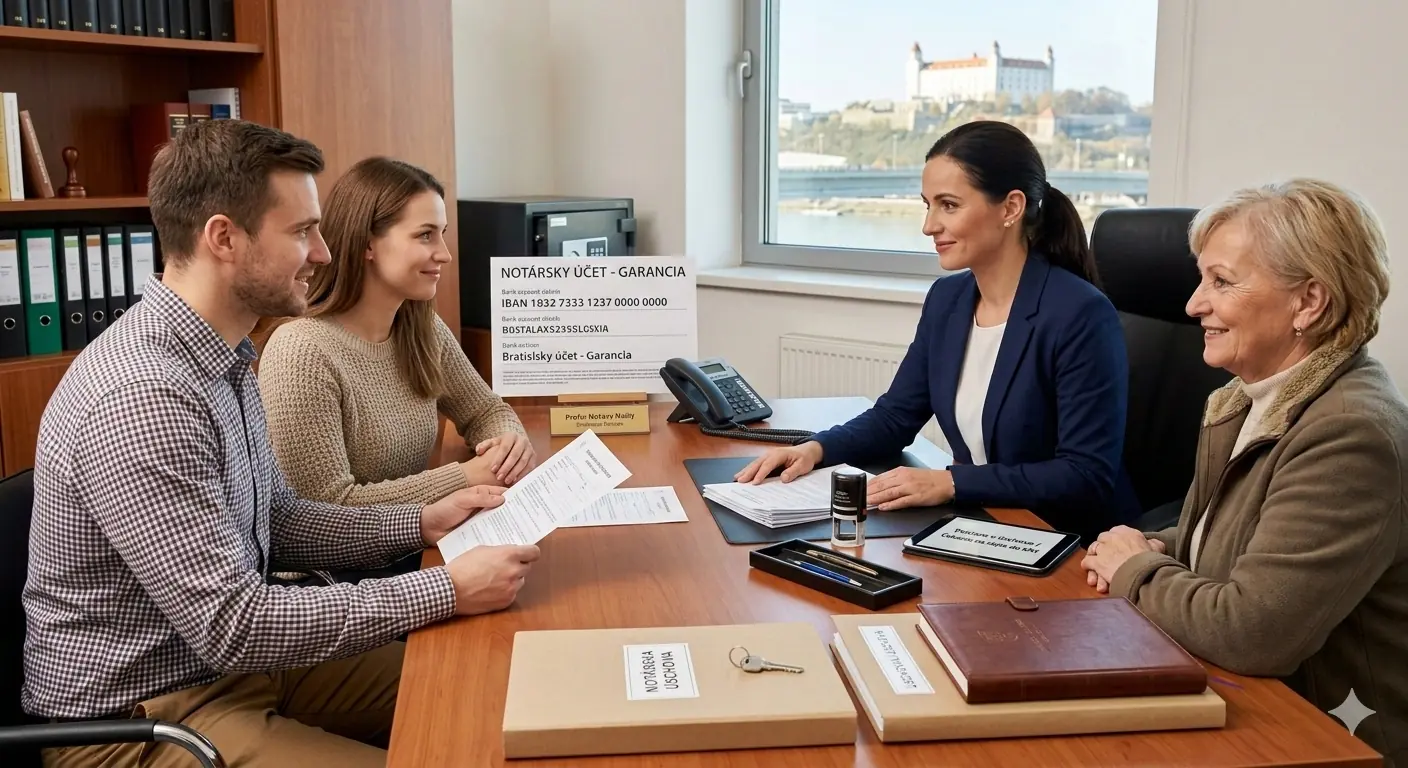
Ako pretekajú peniaze pri notárskej úschove
- Kupujúci posiela peniaze do úschovy notárovi.
- Notár potvrdí prijatie peňazí, potom sa podá návrh na vklad.
- Kataster prepisuje vlastníka na kupujúceho.
- Notár uvoľňuje peniaze predávajúcemu po predložení nového listu vlastníctva.
Tento „trojuholník“ vzťahov jasne ukazuje, kto čo kontroluje a kedy dochádza k pohybu peňazí.
Prečo je notárska úschova bezpečnejšia než priame platby?
Pri kúpe nehnuteľnosti existuje kritické obdobie medzi podaním návrhu na vklad a zápisom vlastníka, ktoré podľa § 32 katastrálneho zákona trvá do 30 dní, pri autorizovanej zmluve do 20 dní a pri zrýchlenom vklade do 15 dní.
– Riziko pre kupujúceho: Pri priamom prevode by peniaze mohli zmiznúť, ak kataster vklad preruší alebo zamietne. Vymáhanie peňazí môže trvať roky.
– Riziko pre predávajúceho: Ak by sa najprv prepísal majiteľ a peniaze prišli neskôr, hrozí, že ostane bez domu aj bez peňazí.
Notárska úschova tieto riziká eliminuje. Ak vklad nepovolia, notár peniaze vráti kupujúcemu. Ak sa vklad povolí, predávajúci dostane peniaze bezpečne po predložení nového listu vlastníctva.

Koľko stojí notárska úschova?
Poplatky sú stanovené vyhláškou a závisia od výšky uschovanej sumy. Čím vyššia kúpna cena, tým vyšší poplatok.
Odmenu určuje vyhláška č. 31/1993 Z. z., presnú sumu vám vypočíta notár.
Poznámka: K odmene sa pripočítava DPH a drobné poplatky za administratívu.
Notárska úschova vs. vinkulácia v banke
Alternatívou je vinkulácia (zablokovanie peňazí) na účte v banke.
– Banková vinkulácia býva niekedy lacnejšia, ale procesne náročnejšia a s prísnejšími podmienkami uvoľnenia peňazí.
– Notárska úschova je flexibilnejšia, do podmienok vyplatenia môžete zahrnúť napríklad aj odovzdanie kľúčov alebo odhlásenie energií.
Pohľad experta: „Mnohí sa snažia ušetriť pár stovák a posielajú peniaze priamo. Pri investícii v hodnote desiatok tisíc eur ide o nepochopiteľné riziko. Úschova kúpnej ceny u advokáta, notára alebo v banke je jediný spôsob, ako môžu obe strany pokojne spať, kým kataster pracuje.“
Chcete kúpiť alebo predať nehnuteľnosť bezpečne?
Neriskujte svoje celoživotné úspory kvôli jednému zlému prevodu. Pri predaji alebo kúpe nehnuteľnosti cez moju kanceláriu je bezpečné financovanie prioritou. Zabezpečím, aby vaše peniaze boli v bezpečí advokátskej úschovy, kým nebudete mať v ruke kľúče alebo nový list vlastníctva. Spite pokojne, kým kataster pracuje.
👉 Dohodnite si nezáväznú konzultáciu a kontaktujte ma.
Notárska úschova (FAQ)
Čo je to notárska úschova a ako funguje pri kúpe nehnuteľnosti?
Notárska úschova je bezpečný proces, pri ktorom kupujúci uloží peniaze na špeciálny účet nezávislého notára. Notár tieto finančné prostriedky uvoľní predávajúcemu až vtedy, keď sú splnené vopred dohodnuté podmienky, najčastejšie po úspešnom zápise nového vlastníka do katastra nehnuteľností.
Aké hlavné riziká eliminuje notárska úschova pre kupujúceho a predávajúceho?
Pre kupujúceho eliminuje riziko straty peňazí, ak kataster vklad zamietne, pretože notár ich v takom prípade vráti späť. Pre predávajúceho zase odstraňuje hrozbu, že príde o nehnuteľnosť bez toho, aby dostal zaplatené, keďže peniaze sú počas celého konania na katastri bezpečne blokované.
Akým spôsobom sa určuje poplatok za notársku úschovu pri prevode nehnuteľnosti?
Odmeny notárov sú presne stanovené vyhláškou a odvíjajú sa od celkovej výšky uschovanej sumy (kúpnej ceny), pričom sa k základnému poplatku pripočítava DPH a administratívne výdavky.
Aké sú hlavné rozdiely medzi notárskou úschovou a bankovou vinkuláciou?
Zatiaľ čo banková vinkulácia (zablokovanie peňazí na účte) býva o niečo lacnejšia, procesne je často náročnejšia a podmienky uvoľnenia peňazí sú prísnejšie. Notárska úschova je flexibilnejšia a umožňuje do podmienok vyplatenia zahrnúť aj ďalšie kroky, ako napríklad odovzdanie kľúčov či prepis energií.
Prečo odborníci odporúčajú využiť notársku úschovu namiesto priamych platieb?
Obdobie medzi podaním návrhu a zápisom trvá zo zákona do 30 dní (pri autorizovanej zmluve do 20, pri zrýchlenom vklade do 15 dní), počas ktorých sa môže stať čokoľvek (napr. prerušenie konania či exekúcia na strane predávajúceho). Notárska úschova poskytuje maximálnu právnu istotu a ochranu pre obe zmluvné strany.
Stačí pri menšej sume priama platba na účet?
Riziko priamej platby nezávisí od výšky sumy, preto úschovu odporúčam aj pri lacnejšom pozemku alebo garáži. Vlastníkom sa kupujúci stáva až vkladom do katastra (§ 133 ods. 2 Občianskeho zákonníka), takže ak zaplatí pred vkladom a kataster vklad nepovolí, peniaze musí vymáhať späť, a ak zaplatí až po vklade, riskuje predávajúci. Advokátska úschova sa platí individuálne, poplatkom alebo percentom, preto si jej cenu zistite vopred a porovnajte ju s rizikom. Ako prebieha vklad do katastra, vysvetľujem v samostatnom článku.
Je platobný príkaz podpísaný u notára istota?
Nie. Notár osvedčuje len to, že listinu podpísala konkrétna osoba, nie pravdivosť toho, čo je v nej (§ 58 ods. 4 Notárskeho poriadku), a kým príkaz banka neprijme, kupujúci ho nemusí vôbec podať. Príkaz s dohodnutým budúcim dňom môže kupujúci odvolať ešte do konca pracovného dňa pred týmto dňom (§ 4 ods. 3 a § 6 ods. 4 zákona č. 492/2009 Z. z. o platobných službách). Istotu dáva úschova, v ktorej sú peniaze zložené vopred, ako to opisuje heslo kúpna cena a jej vyplatenie v slovníku AGIA.
Som Patrik Tokár certifikovaný realitný maklér NARKS a člen Realitnej únie Slovenskej republiky, zakladateľ realitnej kancelárie AGIA reality a váš maklér pre Michalovce a východné Slovensko. Špecializujem sa na strategický predaj nehnuteľností, výkup spoluvlastníckych podielov a riešenie komplikovaných právnych stavov vrátane exekúcií. Mojím cieľom je sémanticky presná prezentácia faktov a bezpečnosť transakcií garantovaná advokátom. Komplexný servis dopĺňam v spolupráci s certifikovanou finančnou odborníčkou Lenkou Tokárovou (NBS), aby ste pod jednou strechou vyriešili predaj, vyporiadanie dlhov aj nové financovanie.